STEP.1
理念・経営の核
経営判断の基準となる、企業の核(理念・ビジョン・コアバリュー)を言葉にする。ここが曖昧だと、AIも社員も動かない。
01


がんばっているのに、数字が動かない。
まず、会社の現在地を見てみませんか。
社長は「数字を変えろ」と言い、現場は「何をすればいいかわからない」と固まる。
多くの成長企業で、経営と現場は噛み合っていません。
がんばりが足りないのではなく、手を打つ順番が違うだけかもしれません。
経営には、手を打つ順番があります。
いまどの段にいるかが分かれば、次の一手は1つに絞れます。
理念・お客様・戦略・利益・組織。
それぞれ、いちばん近いものを選ぶだけです。
5つの段のうち、会社がどこにいるか。
その場で画面に出ます。
その段で、まず取り組むこと。
役に立つ道具もあわせてお伝えします。
理念・ビジョン・大切にしたい価値観のこと
顧客理解と、提供価値の明確さのこと
マーケティング戦略と導線のこと
数字で経営判断できる状態かどうか
社長依存度と、チームの自走度のこと
あなたの会社は...
--
この5つを正しい順序で設計すれば、会社は"感覚"ではなく"構造"で動き始めます。
いまいる段から、順に取り組みます。
経営判断の基準となる、企業の核(理念・ビジョン・コアバリュー)を言葉にする。ここが曖昧だと、AIも社員も動かない。
誰に、何を、どう届けるか。顧客の本当の悩みを理解し、独自の価値として設計する。ここが弱いと、広告を打っても売れない。
競争優位を設計し、現場が動くKPIに落とし込む。SNS・広告・ファネル・LINEを、戦略の配下にひとつに束ねる。
売上ではなく、粗利・利益・現金を見る。目標利益から逆算して商品計画を組み立て、キャッシュが残る経営へ。
社長の頭の中を、組織の共通言語へ翻訳する。属人性を"再現性"に進化させ、理念と数字が全員の判断軸になる状態へ。
会社の現在地に合わせて、3つの形で支えます。
どれが合うかは、経営力診断の結果からお伝えします。
夜でも、休みの日でも。思いついたときに、経営の相談ができます。
あなたを理解し、未来を共につくる AI。
想いと会社と数字を知ったうえで、一緒に考えます。
画面の右下の「SAI に相談」から、いますぐお試し相談ができます。
コンサルティングで磨いた考え方を、アプリにしました。
伴走が終わったあとも、会社に仕組みが残ります。

「人件費を削るか、現場を回すか」の二択を終わらせる。利益を生むシフトを組むアプリ。
使えます くわしく見る →
社長の判断の軸を、AI に覚えさせる。「うちの会社らしい答え」を引き出すアプリ。
使えます くわしく見る →「いくら売れるか」ではなく「いくら残したいか」から。逆算で経営計画を組むアプリ。
使えます くわしく見る →あなたの経験を、一冊の本に。AI と一緒に書き上げる執筆アプリ。
使えます くわしく見る →
「今月、いくら残るか」が一目で見える。利益から逆算する経営管理アプリ。
準備中
「うちの粗利、いくら?」に、すぐ答えられる経営へ。製造業のための原価管理アプリ。
準備中数字を、社員みんなの共通の言葉に。
研修と伴走で、全社員経営の土台をつくります。
隔週の伴走で、設計型経営を実装する
数字を共通の言葉に、全社員経営へ
飲食・サービス業の、人件費の配置を学ぶ
数字が、社員みんなの共通の言葉になった会社の、前と後。
「会議が感想大会」だった状態から、従業員が数字で語り、利益の視点で改善を提案する組織へ。理念と数字が対立しない経営に。
経営と現場で「言葉」が違った状態から、全員が利益のしくみを理解し、在庫・料金・キャンペーンを利益から議論する組織へ。同じ地図で動けるチームに。
部門ごとに視点がばらばらで、判断が人まかせだった状態から、幹部が数字で議論し、投資の判断にも共通の基準ができました。社長の心の負担も軽くなりました。
※ ご紹介しているのは各社の一例です。同じ結果をお約束するものではありません。
※ ひょうたん温泉の数字は売上高(年)です。
ワクワクとは、ふわっとした感情ではありません。
心が燃えていて、行動が伴っていて、結果が返ってくる。
この循環を、私たちは「最上級のワクワク」と呼びます。
私たちは、この循環を、
関わるすべての企業の心と行動に灯すために存在しています。
組織には必ず、その会社にしかない「源泉(Spirits)」があります。
創業者の想い、現場の知恵、お客様への愛情、誇り。
しかし成長の過程で、数字や効率や正論に押されて、
源泉は地中深くに沈んでしまう。
私たちの仕事は、その源泉を、再び湧き上がらせること。
そして、湧き上がった源泉が、
利益と人の幸せの両方を生む構造に変えること。
北海道 余市町から、全国の中小企業経営者へ。

北海道 余市町を拠点に、全国の中小企業経営者・起業家をサポート。マーケティング戦略・AI活用・MG研修を三本柱に、「数字とマーケティングを全員の共通言語にし、全社員経営が当たり前の会社を増やす」ことをビジョンに掲げる。
コールドストーン・クリーマリー店長時代、顧客満足度調査で最優秀賞を獲得。40名規模のスタッフを率いて年間売上1.5億円を達成。現在は累計20億円超の売上支援の実績を持つ。
利益から逆算する数字の話、AIとの向き合い方、飲食店の現場のこと。
中小企業の経営者に向けて、明日から使える話だけを書いています。
原価率30%を守っても、飲食店の利益は残るとは限りません。残したい利益と固定費から粗利総額を決め、それを定食・夜の料理・ドリンクの「1品の粗利×数」で組む手順を、モデル例の数字で解説します。
記事を読む →
経営計画に決算書の読解は要りません。決めるのは残したい経常利益と固定費の2つで、足すと稼ぐべき粗利総額が出ます。その先は売上や原価率ではなく、どの商品の粗利を何個積むかの話になります。
記事を読む →
美容室の売上目標は席数×回転数×客単価では決まりません。技術と店販で粗利率が大きく違うためです。残したい利益と固定費から必要な粗利総額を出し、技術と店販に配ってから売上に換算する手順を、モデル例の数字で解説します。
記事を読む →
小売店の粗利率の目安は、自店の位置を比べる数字です。いくら売るかを決めるのは残したい利益と固定費で、粗利率が1ポイント動くと必要売上がどれだけ動くかを解説します。
記事を読む →
決算書の製造原価は全部原価で、工場の給与や機械の減価償却費まで製品の原価に入っています。そのため粗利率は数量や在庫で動き、計画の物差しになりません。売れた分だけ増える費用だけを原価にする直接原価で限界利益を出し、必要な数量まで降ろす手順をモデル例の数字で解説します。
記事を読む →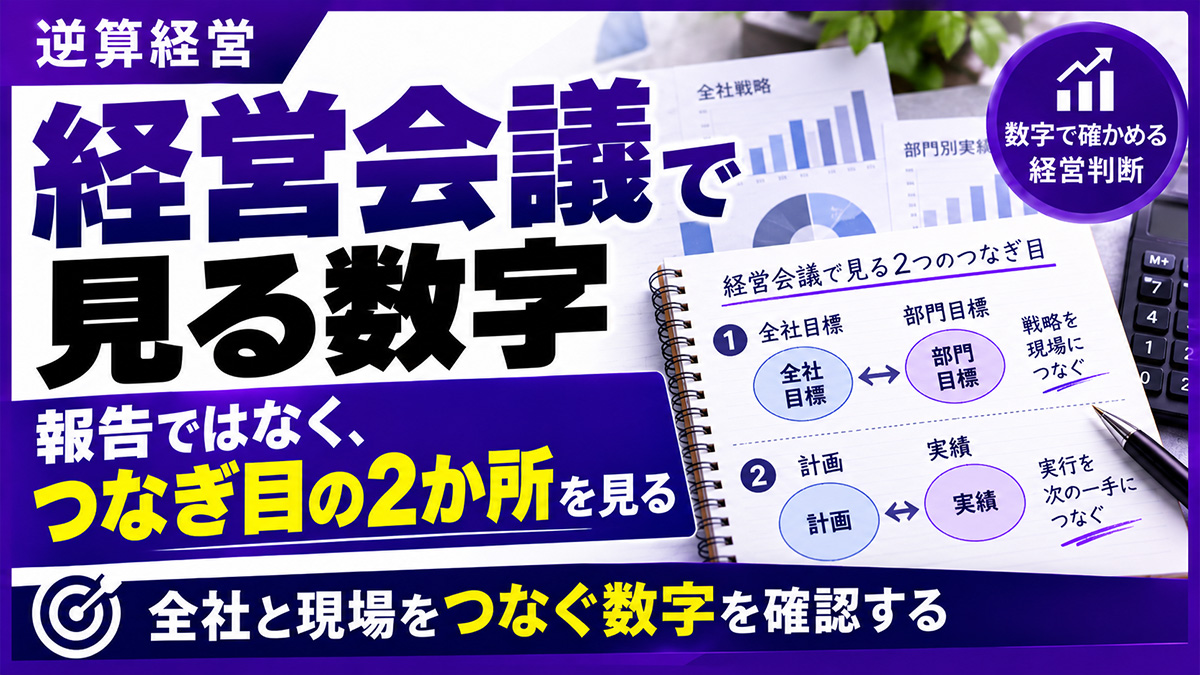
経営会議が報告会で終わるのは資料不足のせいではありません。全社と部門、部門と商品という2つのつなぎ目が合っているかを確かめる会議に変えると、不足が「あと何個」で出ます。
記事を読む →
日次決算は、経営計画が外れたことに月末ではなく数日で気づくための仕組みです。月の粗利目標を1営業日あたりの個数まで降ろし、毎日の粗利累計と比べます。気づく日が遅れるほど取り返しに必要な1日の個数が増える理由を、数字例で解説します。
記事を読む →
消費税は預かったお金を国へ渡すだけなので、通期では会社の損得になりません。それでも苦しくなるのは、預かった時点で使えるお金に見えるからです。納める額の出し方と、納付月に現金がどれだけ薄くなるかを数字例で解説します。
記事を読む →
値上げは粗利を増やす正しい打ち手です。悪手になるのは、店の都合だけで値段を決め、お客様を見ていないときです。餃子の王将の決算に出た数字と、自店で値上げの結果を確かめる方法を解説します。
記事を読む →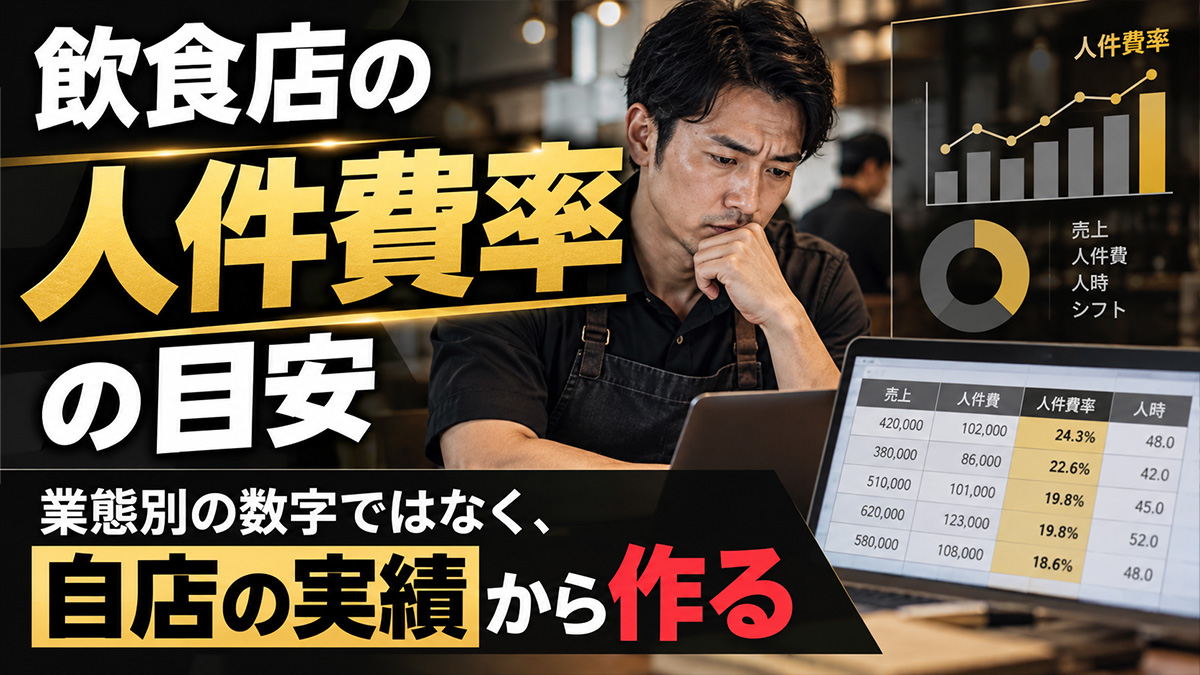
人件費率の目安を業態別に調べても、自店に合う数字は出てきません。人件費率は平均時給を人時売上高で割った答えで、どちらも店ごとに違うからです。目安が店ごとにずれる5つの条件と、自店の目安を利益が残った日の実績から作る手順を、モデル数字つきで解説します。
記事を読む →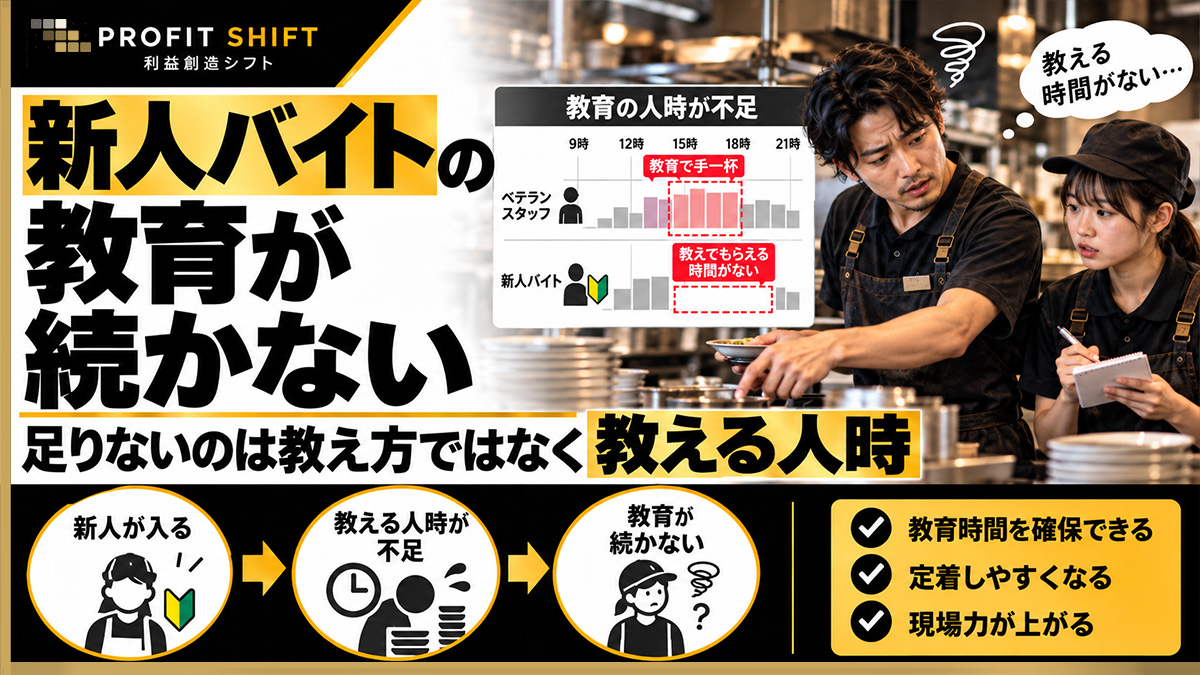
新人の教育が続かないときは、教え方の前に、教える時間がシフトの必要人時に入っているかを確かめます。売り場が薄くなる理由と、独り立ちまでの教育人時を先に上乗せする手順を、モデル数字つきで解説します。
記事を読む →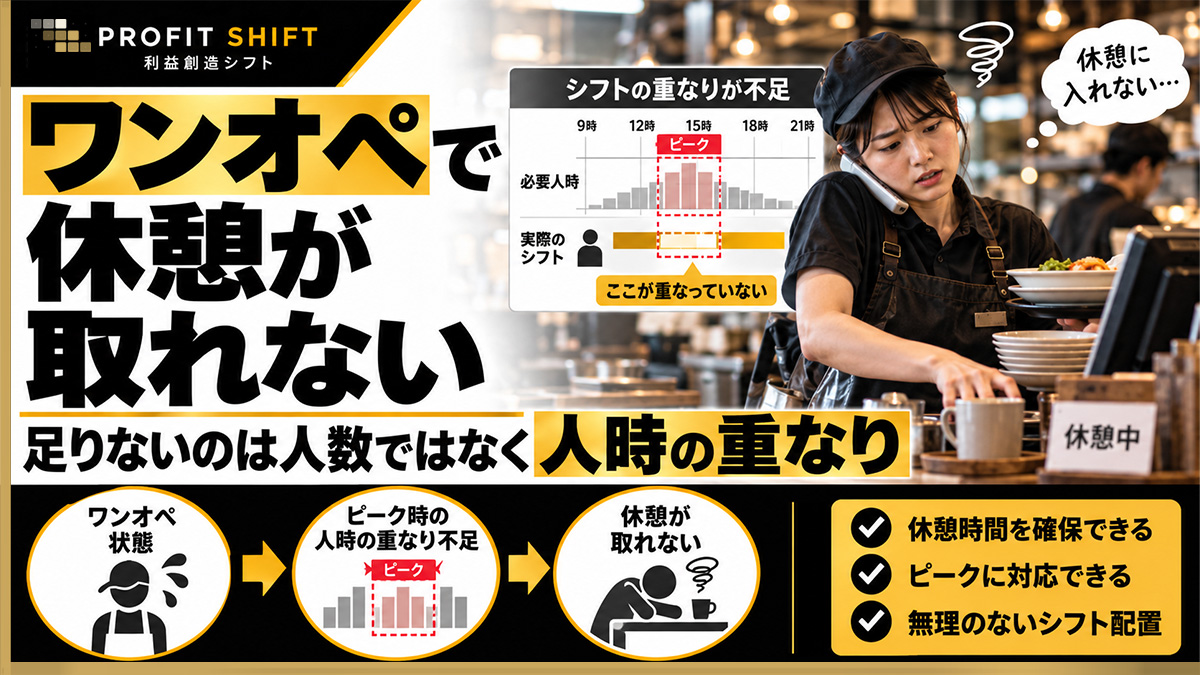
ワンオペで休憩が取れないのは、人が足りないからではありません。時間帯の人時に重なりが1つも無いからです。45分の休憩は0.75人時。どの時間帯なら重ねられるかを出す手順を、モデル数字つきで解説します。
記事を読む →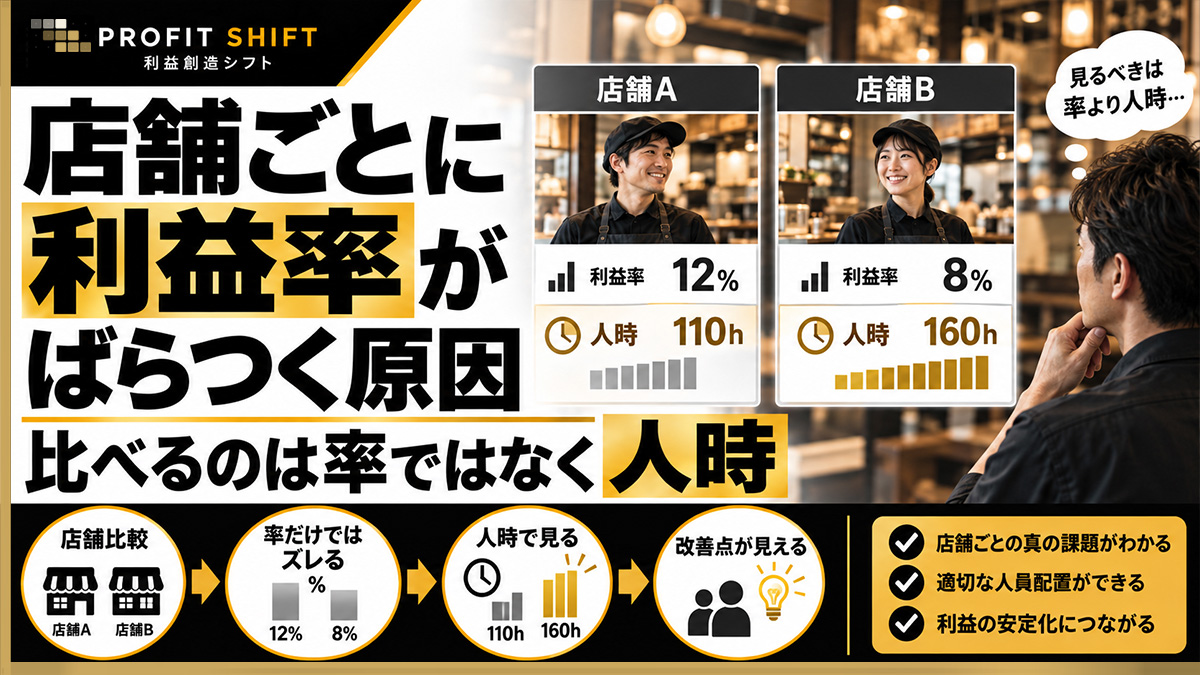
店舗ごとに利益率がばらつくのは、店長の力量差ではありません。営業時間帯に人時をどう置いたかが率に出ているだけです。3店舗のモデル数字で、分母をそろえた人時売上高で比べる手順と、差を埋めたときに動く利益の額を解説します。
記事を読む →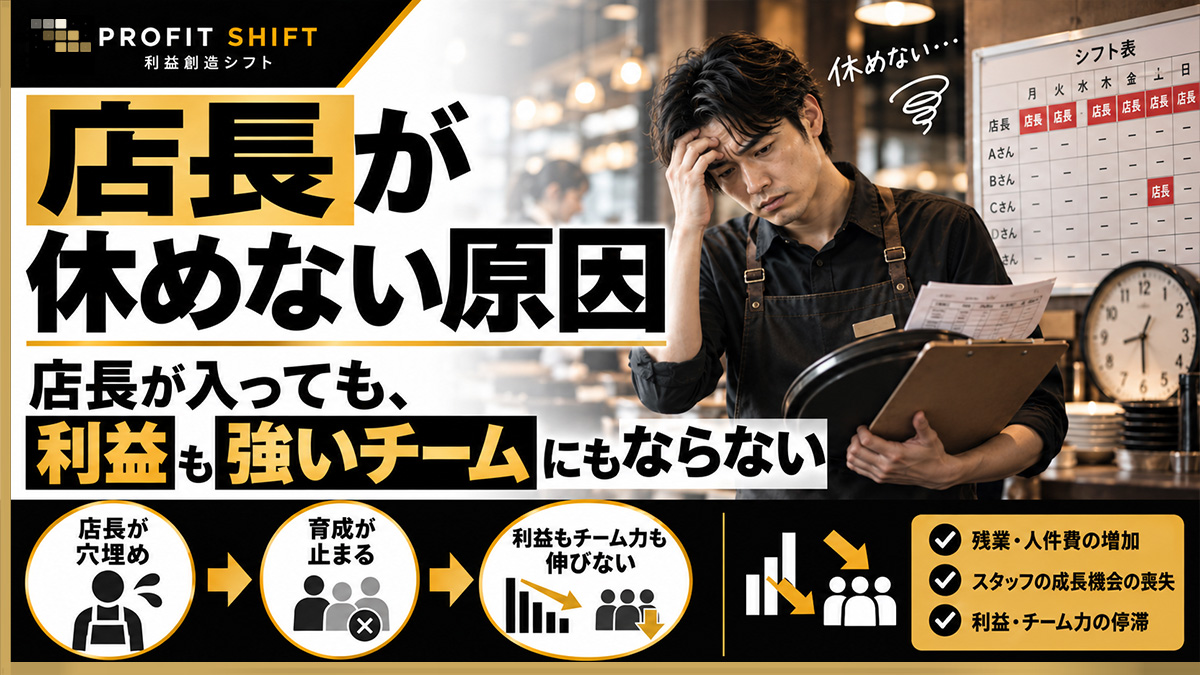
店長が休めないのは人が足りないからではありません。店長の人時が計画に入っておらず、足りない分の受け皿になっているからです。穴を埋めた月ほど人件費率が低く出る理由と、休みを計画へ入れ直す手順を解説します。
記事を読む →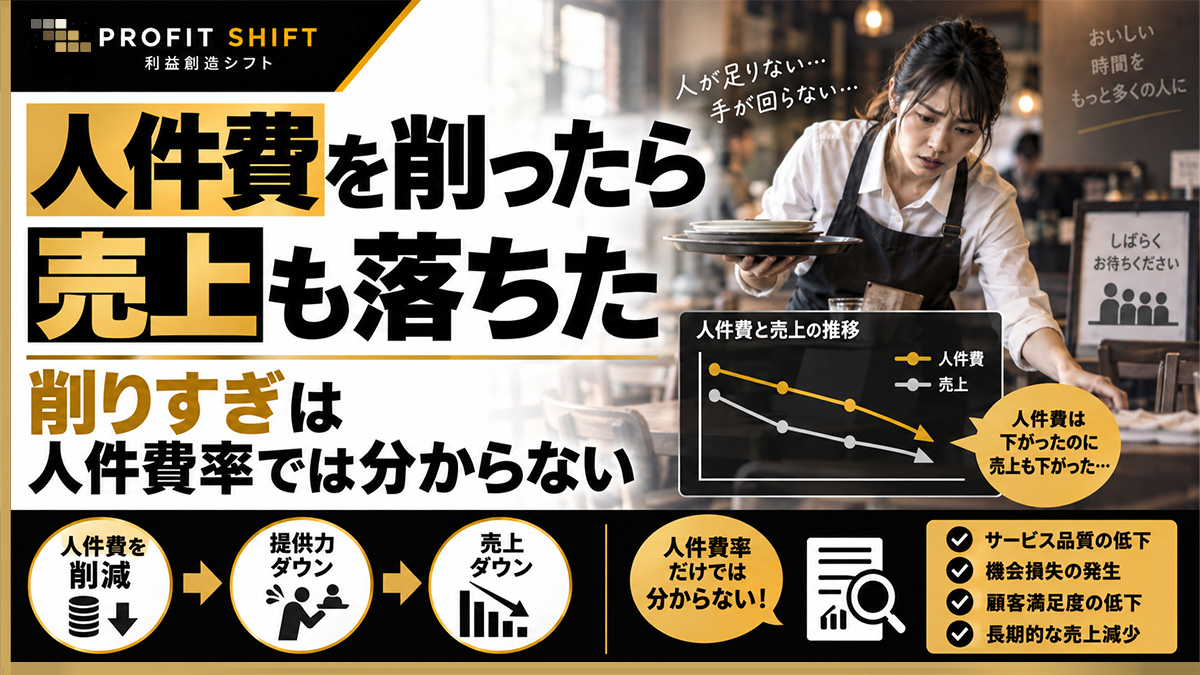
人件費を削ったのに売上まで落ちるのは、削る場所を人件費率で選んでいるからです。率は分母の売上と一緒に下がるため、削りすぎた日ほどきれいに見えます。時間帯の人時売上高で、削ってよい時間と削ってはいけない時間を見分ける手順をモデル数字つきで解説します。
記事を読む →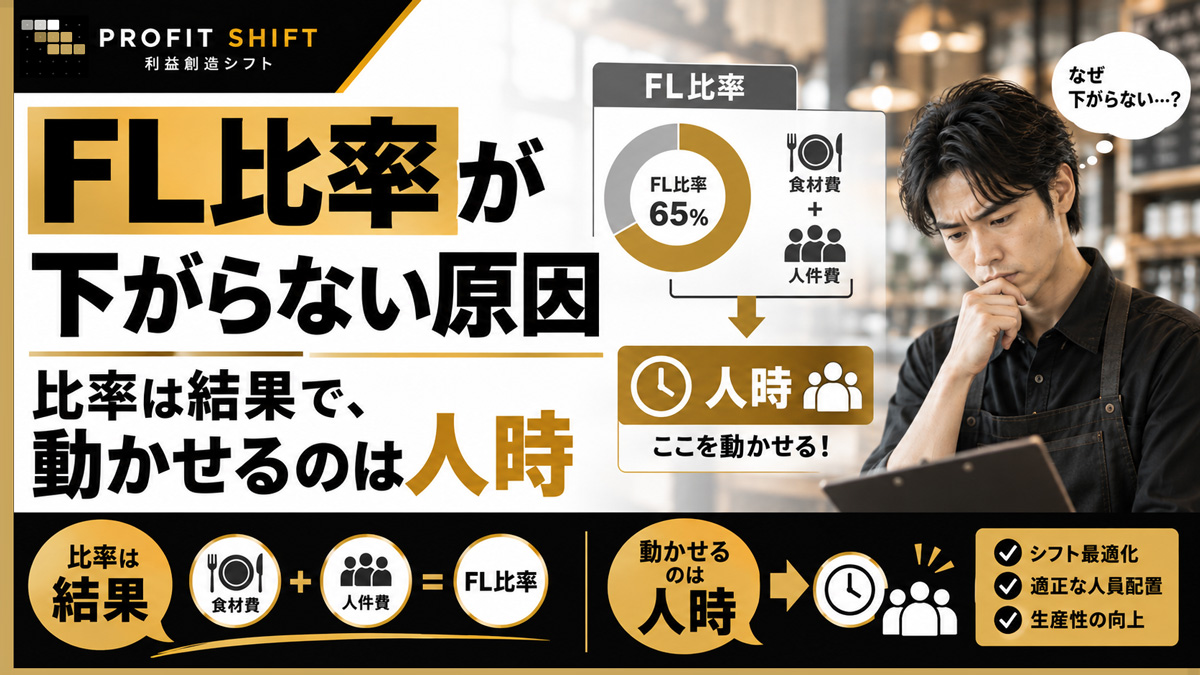
FL比率が下がらないのは、FもLも削り足りないからではありません。比率のまま追いかけていて、シフト表に書ける形になっていないからです。FとLを分けて見る手順と、人件費率を人時に直して置き直す計算を、モデル数字つきで解説します。
記事を読む →
電子書籍の値段は、相場や文字数では決まりません。その一冊が誰に何を渡すためのものかという役割から降りてきます。無料から30,000円までの幅のどこに置くかを決める順番をまとめました。
記事を読む →
AIで書いた本が自分の著作物になるかは、AIを使ったかどうかでは決まりません。文化庁の考え方とKDPの申告区分を手がかりに、線がどこに引かれているのかを整理しました。
記事を読む →
AIをどこまで使うか迷ったときの判断基準です。任せると速くなる工程と、渡した瞬間に価値が消える工程を分け、いちばん危ない「具体例を作らせる」をなぜ避けるべきかまで書きました。
記事を読む →
電子書籍の出版費用は、調べても金額の幅が大きすぎて判断できません。金額そのものより費目の構造を知ると比較できます。見積もりの前に必ず確認したい質問もまとめました。
記事を読む →
本を出せば依頼が増える、とは限りません。それでも士業に本が効くのは、紹介と初回面談の負担が変わるからです。何が変わり、何は変わらないのかを正直に整理しました。
記事を読む →
本は全体公開だけが選択肢ではありません。渡す相手を絞ると、一般向けには書けない内容まで書けます。限定公開が向く場面と、PDFを配るのとの違いを整理しました。
記事を読む →
PDFのチェックリストを配っても、ダウンロードされたきり読まれないことがあります。無料で配る一冊に何を入れ、何を残すか。役割の決め方から渡し方までを専門家向けに整理しました。
記事を読む →
まとまった時間を待っていると、本はいつまでも始まりません。1日30分でも進むように作業を割り、毎回ゼロから立ち上げ直さないための具体的なやり方をまとめました。
記事を読む →5つの質問に答えるだけです。
匿名・無料で、いますぐ受けられます。